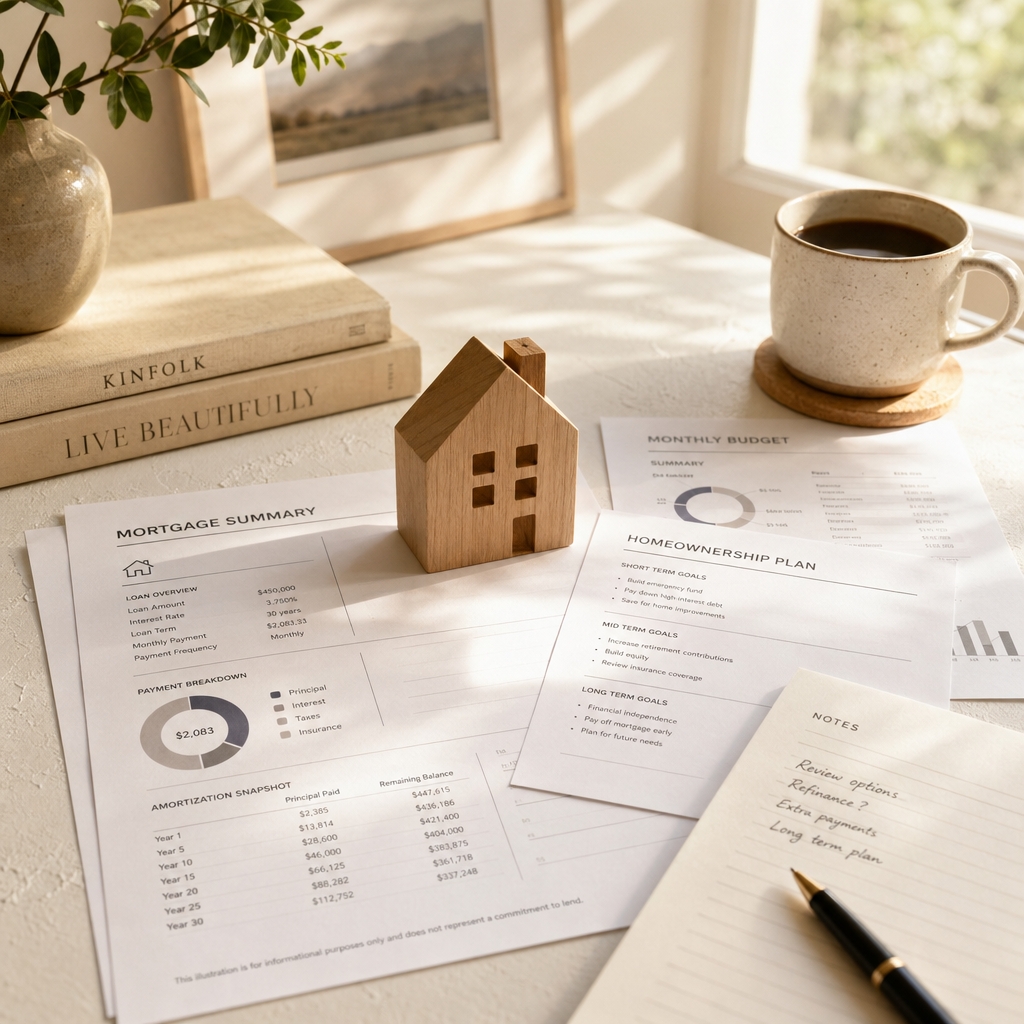
ייעוץ משכנתאות - כי ההחלטה הכי גדולה מגיעה לה יועץ שעובד בשבילכם
משכנתא היא כנראה ההתחייבות הכספית הגדולה ביותר שתיקחו על עצמכם – מאות אלפי שקלים, לאורך 20 או 30 שנה. טעות בבחירת המסלולים, ריבית גבוהה מדי או תמהיל לא מתאים יכולים לעלות לכם עשרות ואפילו מאות אלפי שקלים. יועץ המשכנתאות שלנו מוודא שזה לא יקרה – הוא עובד בשבילכם, לא בשביל הבנק, ומלווה אתכם מהצעד הראשון ועד הרגע שחותמים.
השותפים שלנו:

פתרונות המימון שאנו מציעים
רכישת נכס
בין אם לטובת נכס למגורים או להשקעה, אנו מספקים ליווי מלא מהשלב הראשוני ועד לחתימה. השירות כולל ניתוח פיננסי מקיף, בניית תמהיל משכנתא מיטבי, ליווי אישי עד לקבלת המפתח ומעקב ועדכון אחר המשכנתא אחת לשנה.
תושבי חוץ
משקיעים ותושבי חוץ נהנים אצלנו ממעטפת שירותים ייחודית המותאמת לצרכיהם המורכבים. אנו מלווים אותך בכל התהליך, החל מסיוע בהתנהלות מול הבנקים ועד למציאת מסלולי המימון האופטימליים שיאפשרו לך לבצע את העסקה.
פתרונות מימון מורכבים
אנו מתמחים בבניית פתרונות מימון יצירתיים עבור לקוחות בעלי היסטוריה פיננסית מאתגרת או הכנסות לא שגרתיות. באמצעות "חשיבה מחוץ לקופסא" וגישה מותאמת אישית, נדע לספק לך את הפתרון המתאים ביותר שיאפשר לך להתקדם כלכלית.
מחזור משכנתא
מה שהתאים לך בעבר לא בהכרח מתאים לך בהווה, אנו מנתחים עבורך את המשכנתא הקיימת, מזהים דרכים לחיסכון משמעותי ומתאימים אותה עבור הצרכים שלך בהווה ובעתיד.
פתרונות מימון חוץ בנקאיים
לסירים מיוחדים יש מכסים מיוחדים, לא כל עסקה ניתנת לביצוע בדרכים המסורתיות, בעזרת תכנון פיננסי נכון ורשת קשרים רחבה עם גופי המימון אנו נדע לספק לך את המימון הנדרש.
מה עושה יועץ משכנתאות?
יועץ משכנתאות הוא מומחה פיננסי בלתי תלוי שמלווה את הלקוח לאורך כל תהליך נטילת המשכנתא. בניגוד ליועץ של הבנק, שעובד עבור המוסד הבנקאי ומחויב למוצרים שהבנק מציע, יועץ פרטי מייצג אך ורק את האינטרס של הלקוח ופועל להשיג עבורו את התנאים הטובים ביותר בשוק.
בפועל, יועץ המשכנתאות אחראי על חמישה תחומים מרכזיים. ראשית, הוא מבצע איפיון פיננסי מעמיק – בוחן את ההכנסות, ההוצאות, ההתחייבויות הקיימות, ההון העצמי הזמין והתוכניות העתידיות של הלקוח כדי להבין מהי יכולת ההחזר האמיתית.
שנית, הוא בונה תמהיל משכנתא מותאם אישית – שילוב של מסלולי ריבית שנבחרו כדי למזער סיכונים ולמקסם חיסכון. שלישית, הוא מנהל מכרז ריביות מול הבנקים – פונה לכל הבנקים למשכנתאות במקביל, יוצר תחרות על התיק ומשיג ריביות שלקוח פרטי כמעט לא יכול להשיג לבד.
רביעית, הוא מלווה את הלקוח בכל הבירוקרטיה – מילוי מסמכים, הגשת בקשות, תיאום מול הבנק ופיקוח על מסמכי ההלוואה לפני החתימה. ולבסוף, הוא ממשיך ללוות גם אחרי החתימה – עם מעקב שנתי אחר תנאי המשכנתא ובדיקת כדאיות מחזור כשהשוק משתנה.
יועץ מקצועי משתמש במערכות סימולציה מתקדמות שמאפשרות לבנות עשרות תרחישים ולהשוות ביניהם, מנתח נתוני שוק בזמן אמת ומכיר לעומק את מדיניות האשראי של כל בנק – מה שמאפשר לו להתאים את ההגשה לבנק שייתן את התנאים הטובים ביותר עבור הפרופיל הספציפי של הלקוח.
למי מתאים ייעוץ משכנתאות?
רוכשי דירה ראשונה – אם זו הפעם הראשונה שאתם לוקחים משכנתא, סביר שאתם מרגישים שאתם לא מבינים מאיפה להתחיל. מושגים כמו "תמהיל", "פריים", "ריבית צמודה" ו"הלוואת בלון" נשמעים כמו שפה זרה. יועץ משכנתאות מתרגם את הכול לשפה פשוטה, מסביר מה כל בחירה אומרת מבחינת הכסף שתשלמו בפועל, ודואג שתקבלו את ההחלטה הנכונה – לא רק להיום, אלא גם לעשר או עשרים השנים הקרובות.
משפרי דיור – כשמוכרים דירה ורוכשים אחרת, התזמון הוא הכול. צריך לתאם בין מכירה לרכישה, לנהל גרירת משכנתא או לקיחת משכנתא חדשה, ולמצוא את הפתרון הפיננסי שמגשר על הפערים. יועץ מנוסה יודע לנהל את המורכבות הזו ולמנוע מצבים שבהם אתם נלחצים לחתום על תנאים גרועים בגלל לוח זמנים צפוף.
משקיעי נדל"ן – משכנתא לדירה להשקעה שונה מהותית ממשכנתא רגילה. אחוז המימון מוגבל ל-50%, הריביות גבוהות יותר, ודרישות ההון העצמי משמעותיות. יועץ שמתמחה בהשקעות נדל"ן יודע בדיוק איך למקסם את המימון ולהתאים את תנאי המשכנתא ליעדי ההשקעה – תשואה שוטפת, עליית ערך, או שילוב של שניהם.
מסורבי בנקים – סורבתם בבנק אחד? זה לא אומר שאין לכם אופציות. יועץ מנוסה מבין למה הסירוב קרה, יודע לתקן את מה שצריך לתקן, ומכיר פתרונות חלופיים – בנקים אחרים עם מדיניות שונה, מימון חוץ בנקאי, שילוב ערבים, או התאמת התיק כדי לעבור את סף האישור.
עצמאים ובעלי עסקים – כשאין תלוש משכורת קבוע, הבנקים מתקשים להעריך את יכולת ההחזר. היועץ יודע איך להציג את ההכנסות בצורה שהבנק מבין ומקבל – דו"חות שנתיים, דפי בנק, הכנסות מדיבידנדים – ומוצא את הבנק שהמדיניות שלו הכי ידידותית לעצמאים.
יועץ משכנתאות פרטי מול יועץ הבנק - מה ההבדל?
כשנכנסים לסניף הבנק לשאול על משכנתא, פוגשים את יועץ המשכנתאות של הבנק. הוא אדיב, מקצועי, ולא גובה כסף על השירות. אז למה בכלל לשלם ליועץ פרטי?
התשובה פשוטה: יועץ הבנק הוא עובד בנק. הוא מוגבל למסלולים ולמוצרים של הבנק שלו, והאינטרס שלו הוא למכור את המוצר שמשתלם למעסיק שלו. הוא לא ישווה את ההצעה שלו להצעות של בנקים מתחרים, ולא יגיד לכם "לכו לבנק אחר, שם תקבלו תנאים טובים יותר."
יועץ משכנתאות פרטי, לעומת זאת, לא מחויב לאף בנק. הוא פונה לכל הבנקים במקביל, יוצר תחרות אמיתית על התיק שלכם ובוחר את ההצעה שמשתלמת לכם.
ההבדלים בפרקטיקה ברורים. מבחינת ייצוג, יועץ הבנק מייצג את הבנק ואילו יועץ פרטי מייצג אתכם. מבחינת מגוון אפשרויות, יועץ הבנק מוגבל למוצרי בנק אחד בעוד יועץ פרטי עובד עם כל הבנקים וגם עם גופי מימון חוץ בנקאיים. מבחינת כוח מיקוח, לקוח פרטי מול הבנק נמצא בעמדה נחותה, בעוד שיועץ מנוסה שמביא היקף עסקאות גדול מקבל תנאים שונים לחלוטין. ומבחינת עלות – נכון, הייעוץ בבנק חינם, אבל ההפרש בריביות ובתנאים יכול לעלות עשרות ומאות אלפי שקלים לאורך חיי המשכנתא.
שורה תחתונה: ייעוץ המשכנתאות של הבנק חינמי – אבל הוא יכול להיות הדבר הכי יקר שתקבלו בחינם.
כמה עולה ייעוץ משכנתאות?
אנחנו מאמינים בשקיפות מלאה. הנה טווחי המחירים המקובלים בשוק לשירותי ייעוץ משכנתאות בישראל:
ליווי תיק משכנתא סטנדרטי, מהאיפיון ועד החתימה בבנק, עולה בדרך כלל בין 6,000 ל-8,000 ₪. תיקים עם מורכבות גבוהה – בעיות אשראי, הכנסות לא סדירות, צורך בפתרונות חוץ בנקאיים – עולים בין 10,000 ל-20,000 ₪. משכנתא לדירה להשקעה נעה בטווח של 7,000 עד 10,000 ₪, ומשכנתא לתושבי חוץ או לגופים עסקיים יכולה להגיע ל-12,000 ₪ ומעלה.
מה כלול במחיר? איפיון פיננסי מלא, בניית 2-3 חלופות תמהיל, הגשה לבנקים, ניהול משא ומתן על ריביות, ליווי בחתימה, ומעקב שנתי אחרי תנאי המשכנתא.
חשוב להבין את התמורה: יועץ מנוסה חוסך ללקוחותיו בממוצע פי 5 עד פי 35 מעלות השירות. על משכנתא ממוצעת של 1.2 מיליון ₪, הפרש של 0.3% בריבית שווה חיסכון של כ-70,000 ₪ לאורך 25 שנה. כלומר, תשלום של 7,000 ₪ ליועץ מחזיר את עצמו יותר מפי 10.
ב-Compass, הייעוץ הראשוני הוא תמיד ללא עלות וללא התחייבות.
מסלולי משכנתא - מה צריך לדעת
משכנתא היא לא מוצר אחיד. היא מורכבת ממספר מסלולי ריבית שיחד יוצרים את מה שנקרא "תמהיל המשכנתא". הבחירה במסלולים הנכונים היא ההחלטה שהכי משפיעה על כמה תשלמו בסוף – ובדיוק פה נכנס היועץ לתמונה.
ריבית קבועה לא צמודה – המסלול הכי צפוי. הריבית נקבעת מראש ולא משתנה לאורך כל תקופת ההלוואה, והתשלום החודשי קבוע ויציב. מתאים למי שמעדיף ביטחון ושקט נפשי, גם אם הריבית ההתחלתית קצת גבוהה יותר.
ריבית פריים (שקלית לא צמודה) – הריבית נגזרת מריבית בנק ישראל ומשתנה כל חודש. כשהריבית במשק נמוכה, זה המסלול הזול ביותר. אבל כשהריבית עולה, ההחזר החודשי עולה איתה. מתאים למי שרוצה ליהנות מריביות נמוכות וגם מוכן לקבל תנודות.
ריבית קבועה צמודה למדד – הריבית קבועה, אבל הקרן צמודה למדד המחירים לצרכן. זה אומר שאם האינפלציה עולה, גם החוב עולה. בתקופות של אינפלציה נמוכה זה מסלול אטרקטיבי, אבל בתקופות של אינפלציה גבוהה הוא יכול להפוך ליקר.
ריבית משתנה כל מספר שנים – פשרה בין קבועה למשתנה. הריבית נקבעת לתקופה של מספר שנים ואז מתעדכנת. נותן יציבות בטווח הבינוני עם אפשרות ליהנות מירידות ריבית.
מה עושה היועץ עם כל זה? הוא לא בוחר מסלול אחד – הוא בונה שילוב של מספר מסלולים שמותאם בדיוק לפרופיל שלכם. הוא לוקח בחשבון את רמת הסיכון שאתם מוכנים לקחת, את התוכניות העתידיות שלכם, את תחזיות הריבית ואת המצב הפיננסי הנוכחי. לפי הנחיות בנק ישראל, לפחות שליש מסכום המשכנתא חייב להיות במסלול ריבית קבועה – והיועץ בונה את התמהיל סביב מגבלה זו בצורה אופטימלית.
איך לבחור יועץ משכנתאות?
לא כל יועץ משכנתאות הוא אותו הדבר. לפני שבוחרים, כדאי לבדוק חמישה דברים:
ניסיון ורקע מקצועי – ודאו שליועץ יש ניסיון של לפחות 5 שנים בתחום. יועץ מנוסה נתקל כבר בכל סוגי התיקים והמצבים, מכיר את המערכת מבפנים, ויודע בדיוק איפה יש מרחב למשא ומתן. שאלו אותו על הרקע שלו – האם עבד בעבר במערכת הבנקאית? מה ההכשרה שלו? כמה תיקים טיפל בהם?
המלצות מאומתות – בדקו ביקורות בגוגל, בפייסבוק, ובאתרי השוואה. חפשו דפוסים בהמלצות – לא מספיק שכתוב "מקצועי ואמין", חפשו לקוחות שמתארים חיסכון ספציפי, פתרון לבעיה מסוימת, או תיאור של תהליך מלא מהתחלה ועד הסוף.
שקיפות בתמחור – יועץ טוב יציג מראש את העלות המלאה של השירות, מה כלול בה ומה לא. אם היועץ מתחמק ממתן מחיר ברור לפני שמתחילים – זה סימן אזהרה.
חברות בארגון מקצועי – בדקו אם היועץ חבר בהתאחדות יועצי המשכנתאות או בארגון מקצועי מוכר. חברות כזו מחייבת עמידה בסטנדרטים מקצועיים ומהווה שכבת הגנה נוספת עבורכם.
היקף הליווי – ודאו שהשירות כולל ליווי מלא עד החתימה בבנק, ולא רק בניית תמהיל. יש יועצים שמסתפקים בהמלצה על מסלולים ומשאירים את הלקוח לבד מול הבנק – וזה בדיוק השלב שבו הבנק מנצל את חוסר הניסיון ומשנה תנאים.
למה Compass?
ייעוץ משכנתאות הוא רק חלק מהתמונה. כשרוכשים נכס, צריך גם ליווי משפטי, שמאות, ביטוח, ולפעמים גם אסטרטגיית השקעה. ברוב המקרים, הלקוח רץ בין חמישה בעלי מקצוע שלא מדברים אחד עם השני.
ב-Compass זה עובד אחרת. אנחנו חלק מקבוצה שמציעה ליווי שלם – נדל"ן, מימון, משפטי וביטוח – תחת קורת גג אחת. כשהיועץ שלנו בונה לכם תמהיל, הוא כבר יודע מה עלויות הנכס, מה התנאים המשפטיים ומה הביטוח שנדרש. התוצאה היא תהליך מתואם, בלי הפתעות ובלי פערי מידע בין הגורמים השונים.
מעבר לכך, אנחנו מבצעים מכרז ריביות בו-זמנית מול כל הבנקים למשכנתאות בישראל, מה שמבטיח שתקבלו את ההצעה הטובה ביותר שקיימת בשוק. כשאף בנק לא מתאים – יש לנו גישה ישירה לגופי מימון חוץ בנקאיים שמציעים פתרונות שלא תמצאו בסניף.
ואנחנו לא נעלמים אחרי החתימה. כל לקוח שלנו מקבל מעקב שנתי – בדיקה אם יש הזדמנות לשפר תנאים, להוריד ריבית, או למחזר את המשכנתא. כי שוק הריביות משתנה, והמשכנתא שהייתה מצוינת לפני שלוש שנים אולי כבר לא אופטימלית היום.
שאלות נפוצות על ייעוץ משכנתאות
האם יועץ משכנתאות באמת חוסך כסף?
כן, וזה מוכח. ההפרש בין הריבית שבנק מציע ללקוח שנכנס לבד לבין הריבית שיועץ מנוסה משיג יכול להגיע ל-0.3%-0.5%. על משכנתא של מיליון שקל ל-25 שנה, הפרש כזה מתרגם לחיסכון של 50,000 עד 120,000 ₪. בנוסף, היועץ חוסך ללקוח עשרות שעות של ריצה בין בנקים, מילוי טפסים וניהול מו"מ.
מתי הזמן הנכון לפנות ליועץ משכנתאות?
הכי טוב לפנות עוד לפני שמתחילים לחפש דירה. יועץ טוב יבצע איפיון פיננסי ויגיד לכם בדיוק כמה משכנתא תוכלו לקבל, מה יהיה ההחזר החודשי, וכמה הון עצמי תצטרכו. ככה אתם יוצאים לחפש דירה עם תקציב ברור ולא מתאהבים בנכס שלא תוכלו לממן. אם כבר מצאתם דירה – פנו ליועץ מיד. ככל שיש יותר זמן לפני מועד התשלום, כך היועץ יכול להשיג תנאים טובים יותר.
מה קורה אם הבנק סירב לי?
סירוב של בנק אחד לא אומר שאין אפשרות לקבל משכנתא. הסיבות לסירוב מגוונות – דירוג אשראי נמוך, הכנסה לא מספקת, היסטוריה בנקאית בעייתית, או חוסר בהון עצמי. יועץ מנוסה מנתח את הסירוב, מבין בדיוק מה הבעיה, ומציע פתרונות: שיפור הפרופיל הפיננסי לפני הגשה מחדש, פנייה לבנק אחר עם מדיניות שונה, שילוב ערבים, או מימון חוץ בנקאי חלקי או מלא.
האם היועץ מלווה גם בשלב החתימה בבנק?
ב-Compass, כן – חד-משמעית. הליווי שלנו כולל נוכחות בפגישה עם הבנק לפני החתימה, בדיקה שכל התנאים שסוכמו אכן מופיעים במסמכי ההלוואה, והסבר על כל סעיף. חשוב לוודא את זה מול כל יועץ – יש יועצים שמסתפקים בבניית תמהיל ולא מלווים בשלב הביצוע, וזה בדיוק הרגע שבו טעויות קורות.
איך בוחרים תמהיל משכנתא נכון?
אין תמהיל אחד שמתאים לכולם. התמהיל הנכון תלוי בגיל, רמת הכנסה, יציבות תעסוקתית, תוכניות עתידיות, ורמת הסיכון שהלווה מוכן לקחת. ככלל, תמהיל טוב מפזר סיכונים בין מסלולים שונים ולא שם את כל הכסף על מסלול אחד. יועץ מקצועי יבנה 2-3 חלופות תמהיל, יציג את ההבדלים ביניהן, ויעזור לבחור את האפשרות שמתאימה ביותר.
האם יועץ משכנתאות עובד עם כל הבנקים?
יועץ פרטי עובד עם כל הבנקים למשכנתאות בישראל – לאומי, הפועלים, דיסקונט, מזרחי טפחות, הבינלאומי ומרכנתיל. חלק מהיועצים עובדים גם מול גופי מימון חוץ בנקאיים כמו חברות ביטוח וקרנות מימון. ב-Compass, יש לנו קשרי עבודה עם כל הבנקים ועם מגוון גופים חוץ בנקאיים, מה שמבטיח שנמצא את הפתרון הטוב ביותר בכל מצב.
רוצים לדעת כמה תחסכו עם יועץ משכנתאות?
כל משכנתא אפשר לשפר – אבל צריך לדעת איפה לחפש. השאירו פרטים ונחזור אליכם עם הערכה ראשונית של פוטנציאל החיסכון – ללא עלות וללא התחייבות.