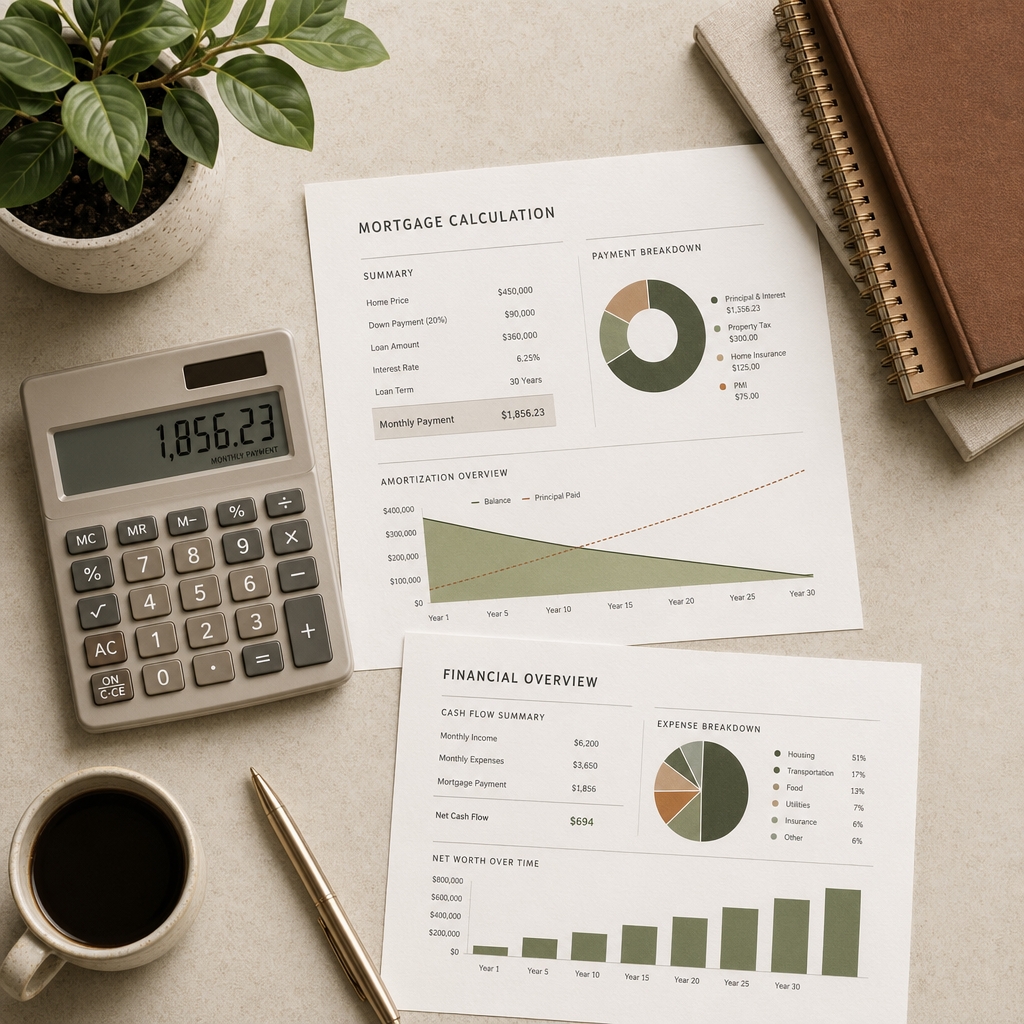
משכנתאות ומימון — ליווי מקצועי בכל שלב של הדרך
משכנתא היא ההחלטה הכלכלית הגדולה ביותר שתקבלו. אנחנו מוודאים שתקבלו אותה עם הנתונים הנכונים, התמהיל המדויק והריביות הטובות ביותר — לא לפי מה שמשתלם לבנק, אלא לפי מה שמשתלם לכם.
השותפים שלנו:

פתרונות המימון שאנו מציעים
רכישת נכס
בין אם לטובת נכס למגורים או להשקעה, אנו מספקים ליווי מלא מהשלב הראשוני ועד לחתימה. השירות כולל ניתוח פיננסי מקיף, בניית תמהיל משכנתא מיטבי, ליווי אישי עד לקבלת המפתח ומעקב ועדכון אחר המשכנתא אחת לשנה.
תושבי חוץ
משקיעים ותושבי חוץ נהנים אצלנו ממעטפת שירותים ייחודית המותאמת לצרכיהם המורכבים. אנו מלווים אותך בכל התהליך, החל מסיוע בהתנהלות מול הבנקים ועד למציאת מסלולי המימון האופטימליים שיאפשרו לך לבצע את העסקה.
פתרונות מימון מורכבים
אנו מתמחים בבניית פתרונות מימון יצירתיים עבור לקוחות בעלי היסטוריה פיננסית מאתגרת או הכנסות לא שגרתיות. באמצעות "חשיבה מחוץ לקופסא" וגישה מותאמת אישית, נדע לספק לך את הפתרון המתאים ביותר שיאפשר לך להתקדם כלכלית.
מחזור משכנתא
מה שהתאים לך בעבר לא בהכרח מתאים לך בהווה, אנו מנתחים עבורך את המשכנתא הקיימת, מזהים דרכים לחיסכון משמעותי ומתאימים אותה עבור הצרכים שלך בהווה ובעתיד.
פתרונות מימון חוץ בנקאיים
לסירים מיוחדים יש מכסים מיוחדים, לא כל עסקה ניתנת לביצוע בדרכים המסורתיות, בעזרת תכנון פיננסי נכון ורשת קשרים רחבה עם גופי המימון אנו נדע לספק לך את המימון הנדרש.
מה כולל שירות ייעוץ משכנתאות ומימון?
ייעוץ משכנתאות ומימון הוא שירות מקצועי שבו יועץ משכנתאות פרטי ובלתי תלוי מלווה את הלקוח לאורך כל תהליך נטילת המשכנתא — מהאיפיון הפיננסי הראשוני, דרך בניית תמהיל מותאם אישית, ניהול משא ומתן מול הבנקים, ועד לחתימה על הסכם ההלוואה. בניגוד ליועץ המשכנתאות של הבנק, שמייצג את האינטרסים של המוסד הבנקאי, יועץ פרטי עובד עבור הלקוח בלבד ופועל להשגת התנאים הטובים ביותר.
ב-Compass IL, שירותי המשכנתאות והמימון שלנו כוללים מענה למגוון רחב של צרכים:
- משכנתא חדשה — לרוכשי דירה ראשונה, משפרי דיור ומשקיעים
- מחזור משכנתא — שיפור תנאי הלוואה קיימת לחיסכון משמעותי
- מימון חוץ בנקאי — פתרונות מימון למי שאינו עומד בקריטריונים הבנקאיים
- איחוד הלוואות — מיזוג מספר הלוואות למשכנתא אחת עם החזר חודשי נמוך יותר
- משכנתא לדירה להשקעה — מימון ייעודי לרכישת נכס להשקעה
- משכנתאות לגיל השלישי — פתרונות מימון מותאמים כולל משכנתא הפוכה
השירות מתאים לכל מי שעומד בפני החלטת מימון משמעותית — בין אם מדובר ברכישת דירה ראשונה, שיפור תנאים של משכנתא קיימת, או חיפוש אחר פתרון מימון יצירתי למצבים מורכבים.
השירותים שלנו בתחום משכנתאות ומימון
ייעוץ משכנתאות
רוצים לקחת משכנתא ולא יודעים מאיפה להתחיל? יועצי המשכנתאות שלנו ילוו אתכם מהרגע הראשון — נבצע איפיון פיננסי מדויק, נבנה תמהיל מותאם אישית ונוודא שתקבלו את הריביות הנמוכות ביותר מכל הבנקים. אנחנו עובדים בשבילכם, לא בשביל הבנק.
מחזור משכנתא
משלמים משכנתא כבר כמה שנים? ייתכן שאתם משלמים יותר מדי. מחזור משכנתא מאפשר לשפר את תנאי ההלוואה הקיימת — להוריד ריבית, לשנות מסלולים או לקצר את תקופת ההחזר. אנחנו נבדוק את הכדאיות ונלווה אתכם בכל התהליך.
משכנתא לדירה להשקעה
רוכשים דירה להשקעה? התנאים שונים ממשכנתא רגילה — אחוזי מימון מוגבלים, ריביות גבוהות יותר ודרישות הון עצמי שונות. המומחים שלנו יודעים בדיוק איך למקסם את המימון ולהשיג את התנאים שיהפכו את ההשקעה לכדאית.
מימון חוץ בנקאי
לא כל פתרון מימון עובר דרך הבנק. מימון חוץ בנקאי ניתן באמצעות גופים כמו חברות ביטוח, קרנות מימון ומשקיעים פרטיים, ומאפשר גמישות שלא קיימת במערכת הבנקאית — במיוחד למי שסורב בבנקים או שזקוק למימון בתנאים ייחודיים.
איחוד הלוואות
מרגישים שההלוואות חונקות אתכם? איחוד הלוואות מאפשר לקחת מספר הלוואות קיימות — הלוואות אישיות, כרטיסי אשראי, הלוואות רכב ועוד — ולמזג אותן למשכנתא אחת עם ריבית נמוכה יותר והחזר חודשי קטן משמעותית.
פתרונות מימון
לכל מצב פיננסי יש פתרון — אבל צריך לדעת למצוא אותו. אנחנו מתמחים במציאת פתרונות מימון יצירתיים למצבים מורכבים: מסורבי בנקים, עצמאים עם הכנסות לא סדירות, עסקאות חריגות ועוד. הרשת המקצועית שלנו מול בנקים וגופי מימון מאפשרת לנו למצוא מענה גם כשהדלת הראשית נסגרת.
משכנתאות לגיל השלישי
בגיל 60+ האפשרויות משתנות — אבל לא נגמרות. אנחנו מתמחים בפתרונות מימון ייעודיים לגיל השלישי, כולל משכנתא הפוכה שמאפשרת לשחרר הון מהנכס הקיים בלי למכור אותו, ומשכנתא פנסיונית המותאמת ליכולות ההחזר בגיל הפרישה.
תהליך העבודה
איך עובד תהליך ייעוץ המשכנתא ב-Compass?
תהליך הליווי שלנו בנוי כך שתרגישו בטוחים בכל שלב. מהרגע שפניתם אלינו ועד הרגע שחתמתם על המשכנתא — אנחנו לצדכם.
שלב 1: פגישת היכרות ואיפיון צרכים
הכול מתחיל בשיחה. ניפגש (פיזית או דיגיטלית) כדי להבין את המצב הפיננסי שלכם, את מטרות העסקה ואת רמת הנוחות שלכם עם ההחזר החודשי. נבחן הכנסות, הוצאות, התחייבויות קיימות, הון עצמי זמין ותוכניות עתידיות. בסוף הפגישה תקבלו תמונה ברורה של היכולות שלכם ושל הצעדים הבאים.
שלב 2: ניתוח פיננסי ובניית תמהיל
על בסיס הנתונים שאספנו, נבנה עבורכם תמהיל משכנתא מותאם אישית. התמהיל כולל שילוב של מסלולי ריבית (קבועה, משתנה, צמודה ולא צמודה) שנבחרו כדי למזער סיכונים ולמקסם חיסכון — בהתאם לפרופיל האישי שלכם, לאופי העסקה ולתחזיות השוק. נציג בפניכם 2-3 חלופות ונסביר את ההבדלים ביניהן.
שלב 3: מכרז ריביות מול הבנקים
כאן קורה הקסם. נפנה בשמכם לכל הבנקים למשכנתאות בישראל, נציג את התיק ונפתח במשא ומתן אגרסיבי להשגת הריביות הטובות ביותר. הניסיון שלנו והיקף העסקאות שאנחנו מבצעים נותנים לנו כוח מיקוח שפרט בודד לא יכול להשיג לבד.
שלב 4: ליווי בחתימה ובביצוע
לאחר בחירת ההצעה המשתלמת ביותר, נלווה אתכם לבנק לחתימה על מסמכי המשכנתא. נוודא שכל התנאים שסוכמו אכן מופיעים בהסכם, נסביר כל סעיף ונדאג שהכול תקין מבחינה משפטית — כולל הסדרת ביטוח משכנתא ורישום השעבוד.
שלב 5: מעקב שוטף ומחזור בעת הצורך
הקשר שלנו לא נגמר בחתימה. אנחנו מבצעים בדיקה תקופתית של תנאי המשכנתא שלכם ומעדכנים אתכם כשמזדמנת אפשרות לשפר תנאים — בין אם מדובר בשינוי ריבית בנק ישראל, שינוי במצב הפיננסי שלכם, או הזדמנות למחזור שתחסוך לכם כסף.
למה יועץ פרטי
למה כדאי לעבוד עם יועץ משכנתאות פרטי?
הרבה אנשים חושבים שהם יכולים לסגור משכנתא ישירות עם הבנק. ואכן, זה אפשרי — אבל בדרך כלל זה עולה יותר. הסיבה פשוטה: יועץ המשכנתאות שיושב בסניף הבנק עובד עבור הבנק, והאינטרס שלו הוא למכור לכם את המוצר שמשתלם לבנק.
יועץ משכנתאות פרטי, לעומת זאת, עובד אך ורק בשבילכם. הנה ההבדלים המשמעותיים:
חיסכון כספי מוכח — יועץ מנוסה יודע בדיוק איפה נמצא מרחב המשא ומתן בכל בנק. הוא מכיר את הריביות הפנימיות, את מדיניות האשראי ואת הנקודות שבהן הבנק מוכן להתגמש. בממוצע, לקוחות שעובדים עם יועץ פרטי חוסכים עשרות אלפי שקלים לאורך חיי המשכנתא.
ייצוג בלתי תלוי — יועץ פרטי לא מחויב לאף בנק. הוא פונה לכל הבנקים במקביל, יוצר תחרות על התיק שלכם ובוחר את ההצעה שמשתלמת לכם — לא למוסד המלווה.
גישה לפתרונות שלא תמצאו בבנק — חלק מהפתרונות הטובים ביותר לא נמצאים בבנקים כלל. יועץ פרטי מכיר את שוק המימון החוץ בנקאי, יודע לשלב פתרונות ממקורות שונים ומסוגל למצוא מענה גם למצבים מורכבים.
התאמה אישית אמיתית — בניית תמהיל משכנתא נכון דורשת הבנה עמוקה של המצב הפיננסי, התוכניות העתידיות ורמת הסיכון שהלקוח מוכן לקחת. יועץ פרטי מקדיש זמן ללמוד את הנתונים האלה ובונה תמהיל שנתפר בדיוק למידות הלקוח.
שאלות נפוצות על משכנתאות ומימון
כמה עולה שירות ייעוץ משכנתאות?
עלות שירות ייעוץ משכנתאות פרטי נעה בדרך כלל בין 3,000 ל-8,000 ₪, בהתאם למורכבות העסקה ולהיקף הליווי הנדרש. חשוב להבין שהעלות הזו מחזירה את עצמה בחיסכון שהיועץ משיג — בממוצע, ההפרש בין הצעת הבנק ללא יועץ לבין ההצעה שיועץ מנוסה משיג מגיע לעשרות אלפי שקלים לאורך חיי המשכנתא.
מה ההבדל בין יועץ משכנתאות פרטי ליועץ של הבנק?
יועץ הבנק הוא עובד בנק שמייצג את האינטרסים של הבנק. הוא מוגבל למסלולים ולמוצרים שהבנק מציע, ואינו יכול להציע חלופות מבנקים מתחרים. יועץ משכנתאות פרטי, לעומת זאת, אינו מחויב לשום בנק — הוא פונה לכל הבנקים במקביל, יוצר תחרות ומשיג ללקוח את התנאים הטובים ביותר בשוק. בנוסף, יועץ פרטי יכול להציע פתרונות מימון חוץ בנקאיים שלא זמינים דרך הבנק.
האם אפשר לקבל משכנתא בלי הון עצמי?
על פי הנחיות בנק ישראל, נדרש הון עצמי מינימלי של 25% משווי הנכס לדירה ראשונה (75% מימון), ו-50% לדירה להשקעה (50% מימון). עם זאת, קיימים פתרונות יצירתיים כמו שימוש בנכס קיים כבטוחה, עזרה מקרובי משפחה כערבים, או שילוב מימון בנקאי וחוץ בנקאי. יועץ משכנתאות מנוסה יכול לבחון את האפשרויות ולמצוא את הפתרון המתאים.
מה זה מימון חוץ בנקאי?
מימון חוץ בנקאי הוא הלוואה כנגד שעבוד נכס שניתנת על ידי גופים שאינם בנקים — כמו חברות ביטוח, קרנות מימון או משקיעים פרטיים. היתרון המרכזי הוא גמישות: הגופים החוץ בנקאיים אינם כפופים לכל הרגולציה של בנק ישראל, ולכן יכולים לאשר מימון במקרים שבהם הבנקים מסרבים — למשל, ללווים עם דירוג אשראי נמוך, עצמאים עם הכנסות לא סדירות, או כשנדרש אחוז מימון גבוה.
כמה זמן לוקח תהליך קבלת משכנתא?
תהליך קבלת משכנתא אורך בממוצע 3 עד 6 שבועות, מרגע הפנייה הראשונה ועד החתימה בבנק. התהליך כולל: איפיון ואיסוף מסמכים (שבוע), בניית תמהיל והגשה לבנקים (שבוע), קבלת אישורים עקרוניים ומשא ומתן (שבוע-שבועיים), ולבסוף חתימה וביצוע. יועץ מנוסה יכול לזרז את התהליך ולטפל ברוב הבירוקרטיה עבורכם.
מתי כדאי לעשות מחזור משכנתא?
מומלץ לבדוק כדאיות של מחזור משכנתא כשמתקיים אחד מהתנאים הבאים: ריבית בנק ישראל ירדה משמעותית מאז לקיחת המשכנתא, המצב הפיננסי שלכם השתפר (עלייה בהכנסה, ירידה בהתחייבויות), עברו לפחות שנתיים מאז לקיחת המשכנתא, או שאתם מעוניינים לשנות את מבנה המסלולים. ככלל אצבע, אם ניתן להוריד את הריבית הממוצעת ב-0.3% או יותר — המחזור ככל הנראה משתלם.
מהי משכנתא הפוכה?
משכנתא הפוכה היא מוצר מימון ייעודי לבעלי נכסים מעל גיל 60, שמאפשר לשחרר חלק מההון הכלוא בנכס מבלי למכור אותו. בעל הנכס מקבל סכום חד-פעמי או תשלומים חודשיים מהבנק, וההלוואה נפרעת רק כשהנכס נמכר — ללא החזרים חודשיים בינתיים. זהו פתרון שמאפשר לבני הגיל השלישי ליהנות מרמת חיים גבוהה יותר תוך שמירה על הבית שלהם.
רוצים לדעת כמה אתם יכולים לחסוך?
כל משכנתא היא עולם בפני עצמו — אבל כמעט תמיד אפשר להשיג תנאים טובים יותר ממה שהבנק מציע. השאירו פרטים לשיחת ייעוץ ראשונית ללא עלות, ונראה לכם בדיוק כמה אתם יכולים לחסוך.